
Cód do leilão: L 4251/L 4251
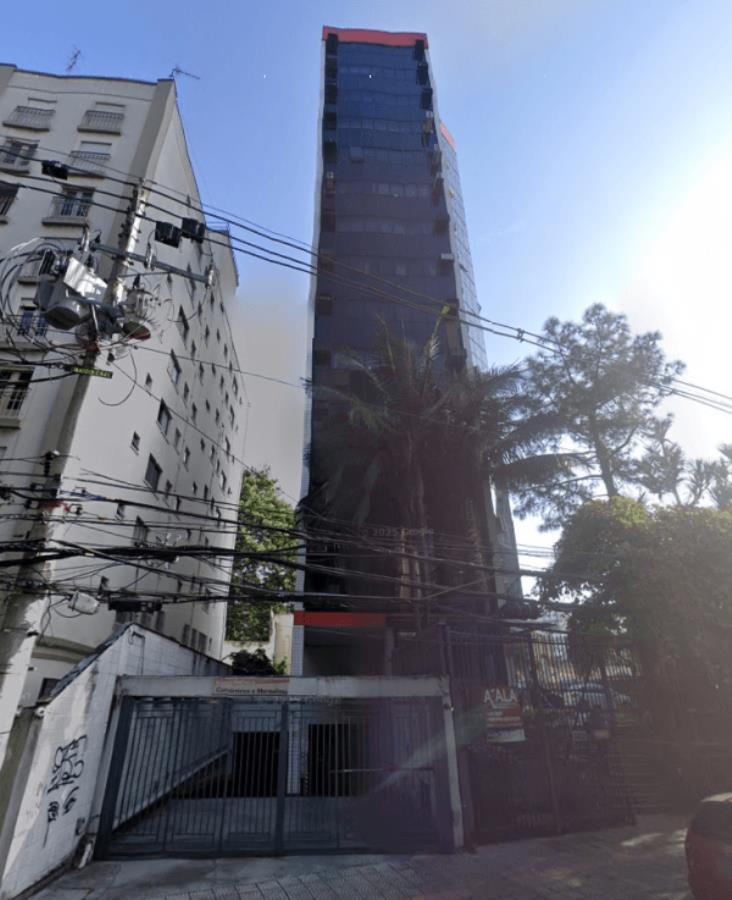
CONJUNTO COMERCIAL VILA MARIANA SÃO PAULO (DIREITOS QUITADOS)
Ver mais lotes desse leilão

Informações
Bem leiloado:
Direitos decorrentes de compromisso de compra e venda sobre o seguinte imóvel: Conjunto 62, localizado no 6º andar do “Condomínio Edifício Dualib Office Tower”, situado na Rua Vergueiro, nº 3.086, no 9º Subdistrito – Vila Mariana, contendo a área real privativa de 44,57 m², área real comum de garagem de 22,22 m² (correspondendo a 01 vaga na garagem coletiva situada nos 1º ou 2º subsolos), área real comum de 31,797 m², área real total de 98,587 m² e fração ideal no terreno de 1,8868%. Contribuinte nº 039.075.0070-9. Matrícula nº 94.817 do 1º Cartório de Registro de Imóveis de São Paulo/SP.
Obs.: De acordo com a avaliação de fls. 1027-1036 dos autos, o edifício onde está localizado o conjunto 62 possui portaria, câmeras de segurança, catracas e elevadores; a região possui restaurantes, escolas, supermercados e fácil acesso à linha de metrô.
Endereço: Rua Vergueiro, nº 3.086, conjunto 62, Condomínio Edifício Dualib Office Tower, Vila Mariana, São Paulo/SP, CEP 04102-001.
Avaliação: R$ 300.000,00 (setembro/2025), que será atualizado na data dos pregões de acordo com a Tabela Prática do TJSP.
Situação do imóvel: desocupado.
2º pregão – lance mínimo: 50% (cinquenta por cento).
Propostas parceladas: Caso não haja lances para pagamento à vista, serão então admitidas propostas para arrematação parcelada mediante sinal à vista não inferior a 25% (vinte e cinco por cento) e o restante em até 30 (trinta) meses, com correção mensal por meio de indexador a ser indicado pelo interessado, garantida por hipoteca do próprio bem, propostas essas que serão apreciadas pelo MM. Juízo condutor do processo (art. 895 do CPC). A apresentação de proposta parcelada não suspende o leilão (art. 895, § 6º, do CPC). A proposta de pagamento do lance à vista sempre prevalecerá sobre as propostas de pagamento parcelado (art. 895, § 7º, do CPC). Propostas de aquisição em prestações (art. 895 do CPC) somente serão consideradas se chegarem aos autos antes do início de cada leilão (conforme decisão de fls. 1102/1103 dos autos).
Observações:
a) Constam na matrícula do imóvel os seguintes apontamentos:
- figura como proprietária do imóvel: Lúcio Engenharia e Construções Ltda.;
- Av.1: penhora oriunda dos presentes autos.
b) De acordo com informação obtida em 09/09/2026 perante o site da Prefeitura de São Paulo, constam os seguintes débitos pertinentes ao imóvel cadastrado sob nº 039.075.0070-9: R$ 36.100,58 (dívida ativa) e R$ 6.950,14 (exercício atual/2026);
c) Débito condominial exequendo pertinente ao conjunto 62 (atualizado até setembro/2026): R$ 148.476,48;
d) De acordo com informação prestada em 24/09/2026 (via e-mail) pela proprietária do imóvel (Lúcio Engenharia e Construções Ltda.): “Informo que a unidade em questão não possui débitos financeiros conosco. A única pendência existente refere-se à lavratura da escritura definitiva.”
e) Constam dos autos as seguintes decisões judiciais:
- fls. 970-971: “Decreto a penhora dos direitos decorrentes de compromisso de compra e venda dos executados sobre o imóvel de fls. 944/945, de matrícula nº 94.817 do 1º Registro de Imóveis de São Paulo/SP (...) Dispensadas as intimações (...) observando que o proprietário que consta na matrícula do imóvel não faz parte da ação, mas o bem sujeita-se à execução porque a dívida condominial tem natureza propter rem e obriga os executados que figuram, em sentença judicial de partilha não registrada, como meeiros ou herdeiros dos direitos sobre o imóvel (fls. 61/62).”
- fls. 823: “(...) (i) o arrematante não responderá por dívidas pretéritas de IPTU; e (ii) eventuais penhoras e indisponibilidades originadas de outros processos não impedirão o registro da carta de arrematação, recaindo sobre o preço da arrematação as preferências de terceiros credores.
- fls. 1102-1103: “(...) eventuais penhoras e indisponibilidades originadas de outros processos não impedirão o registro da carta de arrematação, recaindo sobre o preço da arrematação as preferências de terceiros credores (...).”